Kiều hối là tiền do người Việt ở nước ngoài gửi về cho thân nhân trong nước. Việt Nam nhiều năm nằm trong nhóm quốc gia nhận kiều hối lớn nhất thế giới, cả về giá trị tuyệt đối lẫn tỷ lệ so với quy mô nền kinh tế.
Đây là dòng vốn có đặc tính khác hẳn các dòng vốn khác, và chính sự khác biệt ấy làm nó đáng chú ý.
| Bản chất | chuyển tiền cá nhân, không hoàn lại |
|---|---|
| Đích đến | trực tiếp tới hộ gia đình |
| Đặc tính | ổn định hơn FDI và vốn gián tiếp |
| Vùng nhận đậm | một số tỉnh Bắc Trung Bộ và đồng bằng sông Cửu Long |
Ba đặc tính khiến kiều hối khác vốn đầu tư
Không phải nợ và không đòi lợi nhuận. Vốn vay phải trả lãi, vốn đầu tư đòi lợi nhuận chuyển về nước. Kiều hối thì không — nó là chuyển giao một chiều trong nội bộ gia đình.
Đi thẳng tới hộ gia đình. Không qua trung gian ngân sách hay doanh nghiệp, nên tác động tới tiêu dùng và mức sống hộ nhận là trực tiếp và nhanh.
Ổn định ngược chu kỳ. Đây là đặc tính được nghiên cứu nhiều nhất. Khi kinh tế trong nước khó khăn hoặc có thiên tai, dòng kiều hối thường không giảm mà có xu hướng tăng — vì người ở xa gửi về nhiều hơn đúng lúc người nhà cần. Vốn đầu tư thì ngược lại, rút đi khi rủi ro tăng.
Tiền được dùng vào việc gì
Các khảo sát về sử dụng kiều hối ở nhiều nước, trong đó có Việt Nam, thường cho kết quả khá nhất quán theo thứ tự:
- Chi tiêu hằng ngày của hộ gia đình, đặc biệt ở hộ có người già và trẻ nhỏ ở lại.
- Y tế và giáo dục — chữa bệnh cho cha mẹ, học phí cho con em.
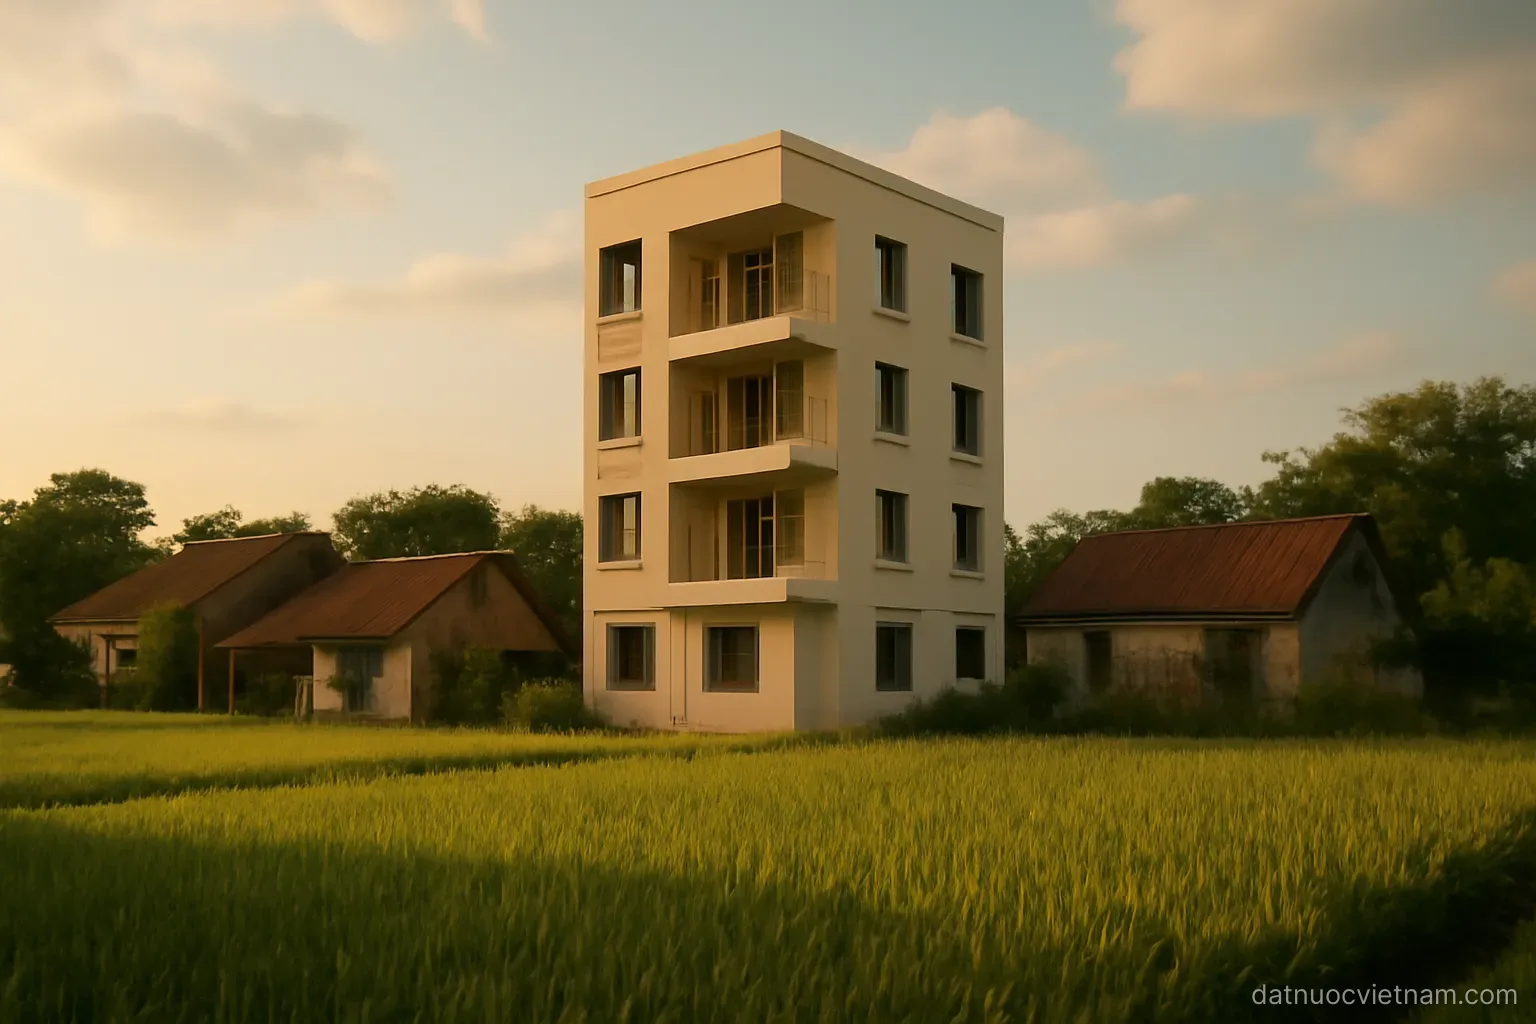
- Xây và sửa nhà — khoản dễ nhìn thấy nhất, và là lý do nhiều làng quê có những ngôi nhà nhiều tầng nổi bật giữa vùng.
- Trả nợ, trong đó có khoản vay để đi lao động ban đầu.
- Tiết kiệm và kinh doanh nhỏ — chiếm tỷ trọng thấp hơn ba nhóm trên.
Việc phần lớn dùng cho tiêu dùng thay vì đầu tư sản xuất là điểm thường được nêu trong các phân tích. Nhưng cũng cần đặt trong bối cảnh: chi cho y tế và giáo dục là đầu tư vào con người, và chi tiêu hộ gia đình cũng tạo cầu cho kinh tế địa phương.
Dấu vết trên diện mạo làng quê
Ở một số tỉnh có tỷ lệ người đi lao động nước ngoài cao, tác động của kiều hối hiện lên rất rõ trên cảnh quan: nhà xây kiên cố nhiều tầng, đường bê tông, nhà thờ họ được trùng tu, đình chùa được tôn tạo bằng tiền công đức của con em xa quê.
Đi kèm là các hệ quả xã hội được nghiên cứu nhiều: cơ cấu dân số ở các làng này nghiêng về người già và trẻ em, hiện tượng trẻ lớn lên với ông bà khá phổ biến, và có sự phân hóa giữa hộ có người đi và hộ không có.
Kênh chuyển tiền
Tiền về qua nhiều kênh: chuyển khoản ngân hàng, các công ty chuyển tiền quốc tế, ví điện tử, và cả các kênh không chính thức dựa trên mạng lưới quen biết. Xu hướng chung nhiều năm qua là dịch dần sang kênh chính thức, do phí giảm và thủ tục thuận hơn.
Chi phí chuyển tiền là chủ đề được các tổ chức quốc tế theo dõi, vì với những khoản gửi nhỏ và thường xuyên thì mức phí ảnh hưởng trực tiếp tới số tiền thực nhận của hộ gia đình.
Câu hỏi thường gặp
Kiều hối khác vốn FDI thế nào?
FDI là vốn đầu tư, đòi lợi nhuận và có thể rút khi rủi ro tăng. Kiều hối là chuyển giao một chiều trong gia đình, không hoàn lại, đi thẳng tới hộ nhận, và thường ổn định hoặc tăng đúng lúc kinh tế khó khăn.
Vì sao kiều hối tăng khi kinh tế khó khăn?
Vì động cơ gửi tiền là hỗ trợ người thân. Khi trong nước gặp khó khăn hay thiên tai, nhu cầu của gia đình tăng nên người ở xa gửi về nhiều hơn — ngược với hành vi của dòng vốn đầu tư.
Kiều hối chủ yếu dùng vào việc gì?
Theo các khảo sát, thứ tự phổ biến là chi tiêu hằng ngày của hộ, y tế và giáo dục, xây sửa nhà, trả nợ, rồi mới đến tiết kiệm và kinh doanh nhỏ.
Vì sao chi phí chuyển tiền được quan tâm?
Vì kiều hối thường là những khoản nhỏ gửi thường xuyên, nên tỷ lệ phí ảnh hưởng trực tiếp tới số tiền thực nhận của hộ gia đình. Các tổ chức quốc tế theo dõi chỉ số này như một mục tiêu phát triển.